L'ESSENTIEL À RETENIR
Rentabilité brute : quel rendement initial affiche le bien ?
Rentabilité nette : que reste-t-il après les principales charges ?
Cash-flow : combien le projet génère-t-il ou coûte-t-il chaque mois ?
TRI : quelle est la performance annuelle théorique du capital investi sur toute la durée de détention ?
Notre conseil : ne validez jamais un investissement sur un seul indicateur.
1. La rentabilité brute : le premier indicateur à calculer
La rentabilité brute mesure le rapport entre les loyers annuels hors charges et le prix d'acquisition du bien.
Elle permet d'effectuer un premier tri entre plusieurs opportunités immobilières.
Comment calculer la rentabilité brute ?
Rentabilité brute = (loyers annuels hors charges ÷ prix d'achat) × 100
Prenons un exemple fictif d'immeuble de rapport :
- Prix d'achat : 300 000 €.
- Loyers annuels hors charges : 36 000 €.
Le calcul est simple :
36 000 ÷ 300 000 × 100 = 12 %
L'immeuble affiche donc une rentabilité brute de 12 % sur son prix d'achat.
Mais ce chiffre ne tient pas compte des frais d'acquisition, des travaux, des charges ou du financement.
Pourquoi calculer également la rentabilité sur le coût global ?
Dans un projet avec rénovation, le prix d'achat ne représente qu'une partie de l'investissement.
Reprenons notre exemple :
- Prix d'achat : 300 000 €.
- Frais d'acquisition : 24 000 €.
- Travaux : 50 000 €.
- Ameublement et frais complémentaires : 10 000 €.
Coût global du projet : 384 000 €.
La rentabilité brute sur coût global devient :
36 000 ÷ 384 000 × 100 = 9,38 %
Le rendement passe ainsi de 12 % à 9,38 % simplement parce que nous prenons en compte l'ensemble des dépenses initiales.
Cette seconde approche est particulièrement utile pour comparer un bien déjà rénové et un bien nécessitant des travaux.
Pourquoi le coût global change tout
Simulation fictive — 36 000 € de loyers annuels
12 %
Sur le prix d'achat
300 000 €
9,38 %
Sur le coût global
384 000 €
Intégrer les frais et les travaux fait baisser le rendement calculé, sans modifier les loyers.
2. La rentabilité nette : mesurer l'impact des charges
La rentabilité nette affine le calcul en déduisant les principales dépenses annuelles supportées par le propriétaire.
Elle peut notamment intégrer :
- La taxe foncière.
- Les charges de copropriété non récupérables.
- L'assurance propriétaire non occupant.
- Les frais de gestion locative.
- L'entretien courant.
- Les provisions pour réparations.
- Une hypothèse de vacance locative.
Comment calculer la rentabilité nette ?
Rentabilité nette = [(loyers annuels hors charges − charges annuelles) ÷ coût global du projet] × 100
Dans notre simulation :
- Loyers annuels : 36 000 €.
- Charges annuelles : 5 000 €.
- Coût global : 384 000 €.
Le revenu annuel avant financement et fiscalité est de :
36 000 − 5 000 = 31 000 €
La rentabilité nette est donc :
31 000 ÷ 384 000 × 100 = 8,07 %
Notre immeuble présente désormais trois lectures différentes :
- 12 % de rentabilité brute sur le prix d'achat.
- 9,38 % de rentabilité brute sur le coût global.
- 8,07 % de rentabilité nette avant financement et fiscalité.
Ces trois résultats sont corrects, mais ils ne mesurent pas exactement la même chose.
Et la rentabilité nette-nette ?
La rentabilité dite « nette-nette » intègre également la fiscalité liée aux revenus locatifs.
Son calcul dépend notamment du régime fiscal, du mode de location et de la situation personnelle de l'investisseur.
Il doit donc être étudié au cas par cas, idéalement avec un professionnel compétent.
3. Le cash-flow : combien reste-t-il chaque mois ?
Le cash-flow mesure la trésorerie générée ou consommée par un investissement locatif.
Contrairement à la rentabilité, il permet de répondre à une question très concrète :
Après avoir encaissé les loyers et payé les dépenses, combien reste-t-il réellement ?
Comment calculer le cash-flow ?
Cash-flow annuel = loyers encaissés − charges payées − remboursements de crédit − autres décaissements
Pour notre immeuble fictif, supposons :
- Loyers annuels : 36 000 €.
- Charges annuelles : 5 000 €.
- Remboursements annuels de crédit, assurance comprise : 18 000 €.
Le cash-flow annuel prévisionnel est de :
36 000 − 5 000 − 18 000 = 13 000 €
Soit :
13 000 ÷ 12 = environ 1 083 € par mois
Le projet affiche donc un cash-flow prévisionnel positif de 1 083 € mensuels, avant fiscalité et hors dépenses supplémentaires non prévues.
Ce résultat suppose que les loyers retenus sont effectivement encaissés et que les charges correspondent aux hypothèses de départ.
Un cash-flow négatif est-il forcément mauvais ?
Non.
Un investisseur peut accepter un effort d'épargne mensuel dans une stratégie patrimoniale de long terme.
En revanche, un cash-flow négatif non anticipé peut fragiliser sa trésorerie.
Il faut donc distinguer un effort d'épargne choisi d'un déséquilibre financier subi.
LE CONSEIL DE RENT COMPANY
Ne calculez pas votre cash-flow en soustrayant uniquement la mensualité du crédit au loyer.
Intégrez également les charges non récupérables, la taxe foncière, les assurances, l'entretien, les périodes sans locataire et la fiscalité si vous souhaitez obtenir une projection après impôts.
Un cash-flow prévisionnel n'est jamais une garantie de trésorerie future.
ET SI VOUS TESTIEZ VOTRE PROPRE INVESTISSEMENT ?
Prix d'achat, travaux, apport personnel, financement et loyers : les paramètres de votre projet peuvent modifier sensiblement sa rentabilité.
Utilisez le simulateur De Rent Company pour construire une première projection financière.
4. Le TRI : mesurer la performance globale dans le temps
Le TRI, ou taux de rendement interne, permet d'estimer la performance annualisée d'un investissement sur une période donnée.
Contrairement à la rentabilité brute ou nette, il prend en compte la chronologie des flux financiers.
Selon la méthode retenue, le calcul peut intégrer :
- L'apport initial.
- Les revenus et dépenses pendant la détention.
- Les remboursements de crédit.
- Les travaux supplémentaires.
- La fiscalité.
- Le prix de revente.
- Les frais de cession.
- Le capital restant dû au moment de la vente.
Pourquoi le TRI est-il intéressant ?
Il permet notamment de comparer deux projets présentant des durées de détention ou des structures de financement différentes.
Par exemple, un investisseur peut comparer un bien conservé pendant cinq ans avec un autre détenu pendant quinze ans, à condition d'utiliser des hypothèses cohérentes.
Pourquoi faut-il rester prudent ?
Le TRI dépend fortement des hypothèses de départ.
Une hausse importante du prix de revente, une absence de vacance locative ou des charges sous-estimées peuvent donner une image trop favorable de la performance future.
Le TRI prévisionnel reste une simulation, et non une promesse de rendement.
Son calcul nécessite généralement un tableur ou un outil financier adapté.
5. Exemple complet : que révèlent les quatre indicateurs ?
Reprenons notre simulation fictive d'immeuble de rapport.
Les hypothèses du projet
- Prix d'achat : 300 000 €.
- Frais d'acquisition : 24 000 €.
- Travaux : 50 000 €.
- Ameublement et frais complémentaires : 10 000 €.
- Coût global : 384 000 €.
- Loyers annuels : 36 000 €.
- Charges annuelles : 5 000 €.
- Remboursements annuels de crédit : 18 000 €.
Un projet, plusieurs indicateurs
Exemple fictif d'immeuble de rapport
12 %
Brute / achat
9,38 %
Brute / coût global
8,07 %
Nette avant fiscalité
+1 083 €
Cash-flow mensuel prévisionnel
Simulation pédagogique, sans TRI chiffré faute d'hypothèses suffisantes.
LES RÉSULTATS EN UN COUP D'ŒIL
12 % — Rentabilité brute sur le prix d'achat.
9,38 % — Rentabilité brute sur le coût global.
8,07 % — Rentabilité nette avant financement et fiscalité.
+ 1 083 €/mois — Cash-flow prévisionnel avant fiscalité.
TRI : non calculé — Il manque notamment la durée de détention, les flux annuels détaillés, l'apport et les hypothèses de revente.
Simulation pédagogique fictive, sans valeur de prévision pour un projet réel.
Cet exemple montre pourquoi un même investissement peut présenter plusieurs résultats financiers.
Il illustre aussi l'importance de préciser la méthode de calcul utilisée lorsque deux projets sont comparés.
6. Comment éviter de surestimer la rentabilité ?
Une analyse sérieuse ne doit pas reposer uniquement sur le scénario le plus favorable.
Avant d'investir, il est recommandé de tester plusieurs hypothèses.
Le scénario central
Il reprend les hypothèses jugées les plus probables : loyer de marché, charges identifiées, budget travaux estimé et financement envisagé.
Le scénario prudent
Il peut intégrer un loyer inférieur aux attentes, une période de vacance locative, des charges plus élevées ou un budget travaux revu à la hausse.
Le scénario dégradé
Il permet d'évaluer la résistance du projet en cas de difficultés cumulées : retard de chantier, vacance prolongée, réparation importante ou revente moins favorable.
L'objectif n'est pas de prévoir précisément l'avenir, mais de comprendre les conséquences financières de plusieurs situations possibles.
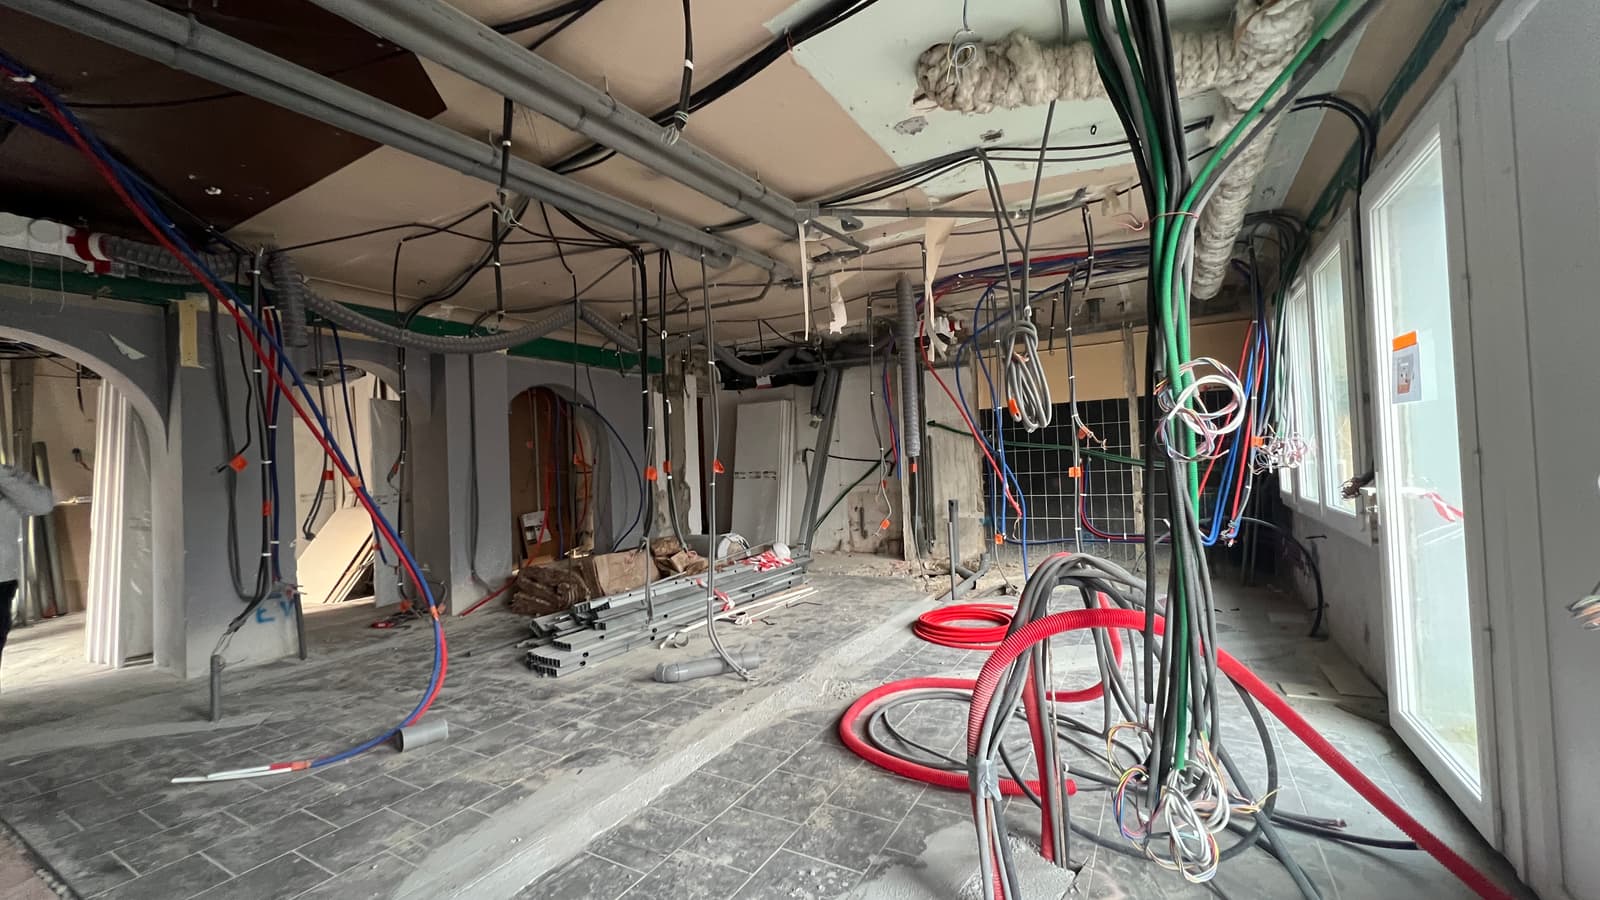
7. Pourquoi les travaux peuvent-ils changer la rentabilité ?
Dans un investissement locatif avec rénovation, les travaux représentent à la fois un coût et un levier potentiel d'amélioration du logement.
Ils peuvent notamment permettre :
- D'améliorer la performance énergétique.
- De repenser l'agencement.
- D'adapter les typologies à la demande locale.
- D'améliorer le confort des occupants.
- De limiter certaines dépenses d'entretien futures.
Mais une rénovation ne garantit pas automatiquement une meilleure rentabilité.
Chaque dépense doit être évaluée en fonction de son coût, de son utilité et de son impact potentiel sur le projet.
C'est pourquoi le chiffrage des travaux doit intervenir suffisamment tôt dans l'analyse, idéalement avant l'acquisition.
8. Comment De Rent Company accompagne les investisseurs ?
Chez De Rent Company, la réflexion sur la rentabilité s'inscrit dans une analyse plus large du projet immobilier.
Spécialisé dans la rénovation clé en main pour l'investissement locatif, le réseau accompagne les investisseurs dans la préparation et la réalisation de leurs projets.
Selon le périmètre de l'accompagnement, l'intervention peut porter sur :
- L'étude du potentiel du bien.
- L'identification des contraintes techniques.
- L'estimation du budget de rénovation.
- La réflexion sur les possibilités d'aménagement.
- La coordination et le suivi des travaux.
- La préparation du logement à sa future utilisation locative.
L'objectif est de construire un projet cohérent avec le marché local, les caractéristiques du bâtiment et les objectifs de l'investisseur.
Découvrez également le concept De Rent Company et notre approche de la rénovation locative clé en main.
[LIEN INTERNE — PAGE CONCEPT DE RENT COMPANY]
Conclusion : quel indicateur privilégier pour investir ?
Il n'existe pas un indicateur unique permettant de déterminer si un investissement locatif est intéressant.
La rentabilité brute sert à effectuer un premier tri.
La rentabilité nette permet de mesurer l'impact des charges.
Le cash-flow indique l'effort de trésorerie ou le surplus mensuel.
Le TRI apporte une vision globale de la performance prévisionnelle dans le temps.
La meilleure décision consiste à croiser ces indicateurs, à intégrer le coût réel des travaux et à tester plusieurs scénarios.
VOUS AVEZ IDENTIFIÉ UN BIEN À RÉNOVER ?
Avant de vous engager, faites étudier le potentiel de votre projet, les contraintes techniques et le budget de rénovation.
Les équipes De Rent Company peuvent vous accompagner dans cette réflexion et dans la réalisation de vos travaux.
- Simulateur : Article présentant le simulateur d'investissement locatif
- Choisir un bien : Comment trouver une bonne affaire en investissement locatif ?
- Préparer les travaux : Les 10 étapes pour rénover un investissement locatif
- Anticiper les risques : Comment sécuriser un investissement locatif ?
FAQ : rentabilité d'un investissement locatif
Quelle est la différence entre rentabilité brute et rentabilité nette ?
La rentabilité brute compare les loyers au prix ou au coût du projet. La rentabilité nette déduit les principales charges supportées par le propriétaire, généralement avant financement et fiscalité.
Quelle est la différence entre rentabilité et cash-flow ?
La rentabilité mesure un rendement en pourcentage. Le cash-flow mesure la trésorerie générée ou consommée par le projet, généralement exprimée en euros par mois ou par an.
Faut-il inclure les travaux dans le calcul de rentabilité ?
Oui. Pour obtenir une vision cohérente du coût réel de l'investissement, les travaux doivent être intégrés au coût global du projet.
Peut-on calculer le TRI avant d'investir ?
Oui, mais uniquement de manière prévisionnelle. Il faut établir des hypothèses sur les flux financiers, la durée de détention et la revente éventuelle. Le résultat dépendra de ces hypothèses.
Un projet ?
Échangez avec l'agence De Rent Company la plus proche sur votre investissement.